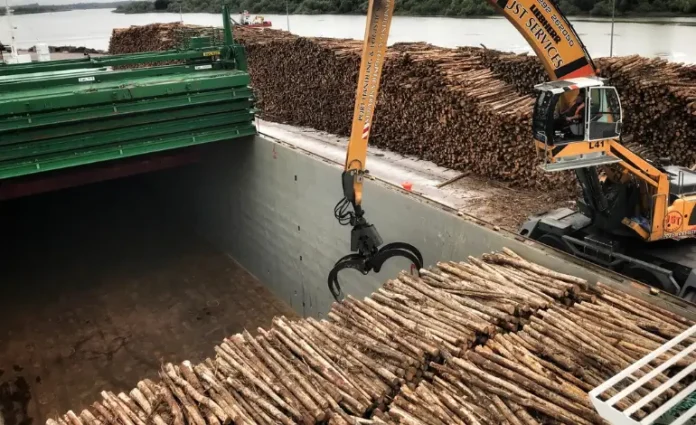

تراجع عام في واردات الصين من جذوع الأخشاب
سجلت واردات الصين من جذوع الأخشاب خلال الربع الأول من عام 2025 تراجعاً ملحوظاً، حيث بلغت 8.07 مليون متر مكعب بقيمة إجمالية قدرها 1.352 مليار دولار أمريكي. يمثل هذا الحجم انخفاضاً بنسبة 9% مقارنة بنفس الفترة من عام 2024، في حين تراجعت القيمة الإجمالية بنسبة 10%. واستقر متوسط سعر الاستيراد (CIF) عند 168 دولاراً للمتر المكعب الواحد، أي بانخفاض قدره 1.3%. يعكس هذا الاتجاه ضعفاً في الطلب الداخلي الصيني على الأخشاب الخام، في سياق اقتصادي يتسم بتباطؤ ملحوظ في قطاع العقارات.
يعكس هذا التراجع تباطؤاً داخلياً، تفاقم بفعل الاضطرابات العالمية المرتبطة بالرسوم الجمركية الأمريكية المفروضة على الأخشاب.
تراجع الأخشاب الصنوبرية والصلدة على حد سواء
تراجعت واردات جذوع الأخشاب الصنوبرية، التي تمثل 72% من الإجمالي، بنسبة 7%، مع انخفاض في متوسط السعر بنسبة 5%، ليصل إلى 127 دولاراً للمتر المكعب. أما بالنسبة لجذوع الأخشاب الصلدة، فكان التراجع أكثر حدة، إذ بلغ 14% في الحجم. غير أن متوسط سعرها ارتفع بنسبة 6% ليصل إلى 271 دولاراً. وتُسجل جذوع الأخشاب الاستوائية أكبر انخفاض، بنسبة 19% في الحجم و23% في القيمة.
تحول استراتيجي في السياسة الصينية
تُفسَّر هذه الديناميكية بعوامل متعددة. فإلى جانب أزمة العقارات، تشجع السلطات الصينية على استخدام مواد بديلة، وعلى رأسها الخيزران، في إطار سعيها نحو الاستدامة وتقليص البصمة الكربونية. ويهدف هذا البرنامج، المعروف باسم “الخيزران بدل الخشب”، إلى الحد من الاعتماد على جذوع الأخشاب المستوردة.
من جهة أخرى، أوقفت الصين استيراد جذوع الأخشاب من الولايات المتحدة الأمريكية ابتداءً من أبريل 2025، في سياق يتسم بتصاعد التوترات الضريبية والتجارية بين البلدين.
كبار الموردين يعيدون ضبط استراتيجياتهم
تظل نيوزيلندا المورد الرئيسي لجذوع الأخشاب إلى الصين، بحجم صادرات بلغ 4.2 مليون متر مكعب (بانخفاض 2%)، أي ما يمثل 52% من إجمالي الحجم المستورد. وتراجع متوسط سعر هذه الجذوع بنسبة 5%، ليصل إلى 129 دولاراً للمتر المكعب. كما تراجعت واردات خشب الصنوبر الإشعاعي (Pin Radiata) القادم من نيوزيلندا بنسبة 3%، في حين ارتفعت واردات خشب الدوغلاس بنسبة 11%.
وشهدت دول موردة أخرى تراجعاً حاداً في أحجام صادراتها، منها روسيا (-19%)، وألمانيا (-46%)، وجزر سليمان (-28%). في المقابل، سجلت لاتفيا (+44%) واليابان (+25%) ارتفاعاً في صادراتهما، مما يعكس إعادة توزيع جزئية للتدفقات التجارية.
أي تأثير على السوق المغربية؟
رغم أن المغرب لا يُعد مورداً رئيسياً لجذوع الأخشاب إلى الصين، فإن هذا التراجع العام في الواردات الصينية قد ينعكس بشكل غير مباشر على السوق المغربية. إذ إن انخفاض الطلب الصيني قد يؤدي إلى إعادة توزيع العرض العالمي، مما يزيد من الضغط التنافسي على أسواق مستوردة أخرى كالمغرب.
علاوة على ذلك، فإن انخفاض أسعار الاستيراد، لا سيما بالنسبة لجذوع الأخشاب الصنوبرية، قد يؤثر على المستويات السعرية في المغرب، خصوصاً بالنسبة للموزعين والمُحوِّلين المحليين الذين يعتمدون على الأسواق الدولية في تموينهم. وأخيراً، فإن استراتيجية الصين الرامية إلى استبدال الخشب بالخيزران تعيد إحياء النقاش حول تنويع المواد الحيوية المصدر، وهو مسار يكتسي أهمية أيضاً بالنسبة لقطاع البناء المستدام في المغرب.
آفاق مستقبلية
تدخل الصين مرحلة إعادة هيكلة لسلسلة توريدها من الأخشاب. ومن المتوقع مستقبلاً أن يُحدث كل من تنويع مصادر التوريد، وتحسين اللوجستيك (خصوصاً عبر الخطوط السكك الحديدية الرابطة بين الصين وأوروبا)، واعتماد مواد بديلة كالخيزران، تحولاً عميقاً في التجارة العالمية للأخشاب. وعلى المغرب، بصفته بلداً مستورداً، أن يظل يقظاً تجاه تطورات هذه التدفقات والتوازنات الجديدة للسوق.
- تراجع إجمالي واردات جذوع الأخشاب الصينية بنسبة 9% في الحجم و10% في القيمة خلال الربع الأول من 2025.
- الأخشاب الصنوبرية تمثل 72% من الواردات، بتراجع نسبته 7%.
- الأخشاب الصلدة تشهد تراجعاً أكثر حدة بلغ 14% في الحجم، مقابل ارتفاع الأسعار بنسبة 6%.
- الجذوع الاستوائية الأكثر تضرراً بانخفاض بلغ 19% في الحجم و23% في القيمة.
- نيوزيلندا تظل المورد الأول بحصة 52% من إجمالي الواردات.
- توقف الصين عن استيراد الأخشاب الأمريكية ابتداءً من أبريل 2025.
- برنامج “الخيزران بدل الخشب” يعكس توجهاً صينياً استراتيجياً نحو الاستدامة.
المصدر: الجمارك الصينية

