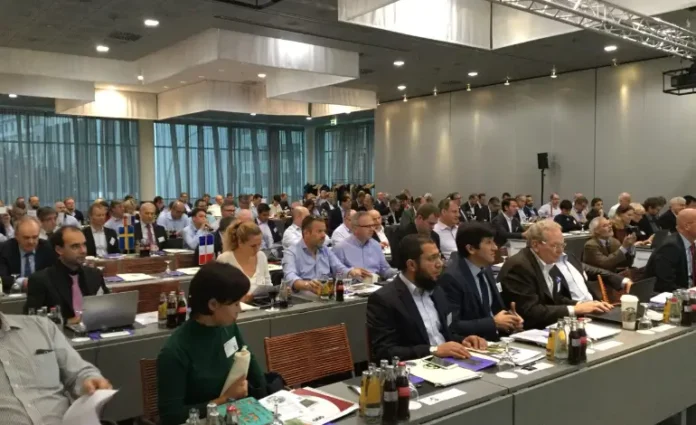

بعد سنوات عدة من التراجع المتواصل، بدأت صناعة الأخشاب الصنوبرية الأوروبية تستشرف بارقة أمل مع اقتراب عام 2026. فخلال أعمال الدورة الثالثة والسبعين لمؤتمر ISC الدولي للأخشاب الصنوبرية، عبّر المهنيون العاملون في القطاع عن تفاؤل حذر، مدفوع بالانتعاش التدريجي الذي يشهده قطاع البناء والطلب البنيوي المستمر على المساكن. ورغم استمرار حالة عدم اليقين الجغرافي-السياسي والتوترات القائمة على مستوى التزويد، يتوقع القطاع استقراراً في حجم الإنتاج وتوجهاً أكثر إيجابية للأسواق العالمية.
نقطة تحول: نحو استقرار السوق
احتضنت مدينة أوسلو النرويجية فعاليات الدورة الثالثة والسبعين من مؤتمر ISC، الذي جمع أكثر من 260 فاعلاً رئيسياً من القطاع. وقد أجمع المنتجون والتجار الحاضرون على أن الإنتاج شهد تراجعاً بنسبة 10% خلال الفترة 2022-2023، وذلك استجابةً لانخفاض حاد في الطلب. غير أن التوقعات الخاصة بالفترة 2024-2025 تُظهر استقراراً ملحوظاً، وتؤكد التوقعات الأولية لعام 2026 استمرار هذا الاتجاه الإيجابي.
ووفقاً لكل من تومي سنيك، رئيس المنظمة الأوروبية لمناشر الخشب (EOS)، ومورتن بيرغستن، ممثل الاتحاد الأوروبي لتجارة الأخشاب (ETTF)، فإن انتعاشاً معتدلاً في قطاع البناء، إلى جانب سياق اقتصادي كلي أكثر ملاءمة (تراجع التضخم، تنامي الحاجة إلى السكن)، من شأنهما أن يهيئا الظروف الملائمة لانطلاقة جديدة للقطاع.
الصادرات تحت الضغط والتحولات الجغرافية-السياسية
لا تزال التجارة العالمية للأخشاب الصنوبرية تتسم بعدم استقرار كبير. فالرسوم الجمركية التي فرضتها الولايات المتحدة الأمريكية تُعقّد الولوج إلى السوق الأمريكية، إلا أن المنتجين الأوروبيين يستفيدون من ميزة نسبية مقارنة بكندا، التي تخضع لرسوم جمركية باهظة.
أما على مستوى الأسواق الإقليمية، فتُظهر المعطيات الاتجاهات التالية:
- المملكة المتحدة: يظل السوق البريطاني مستقراً، مع احتمال تحقيق انتعاش خلال عام 2026.
- الصين: لا يزال السوق الصيني تحت هيمنة الواردات الروسية، مع غياب مؤشرات حقيقية على انتعاش قبل عام 2027.
- اليابان: يعاني السوق الياباني من ضعف قيمة الين وتراجع سوق السكن، رغم وجود سياسات محفزة لاستخدام الخشب في القطاعات غير السكنية.
- منطقة الشرق الأوسط وشمال إفريقيا (MENA): تشهد المنطقة طلباً مستقراً، لا سيما على خشب الصنوبر النوردي ذي الجودة القياسية.
التزويد بالمواد الخام والأصناف الخشبية والإطار التنظيمي
لا يزال التزويد بجذوع الأخشاب مصدر قلق حقيقي على المدى البعيد. وتشير تحليلات مكتب AFRY Management إلى مخاطر تتعلق بركود، بل وتراجع، حجم الكميات المتوفرة في السوق الأوروبية. وفي ظل هذا الواقع، يُدعى القطاع إلى تنويع مصادر التزويد، وتثمين خشب الصنوبر، وتكييف مسارات المعالجة الصناعية مع الجذوع صغيرة القطر.
وشكّلت اللائحة التنظيمية الأوروبية الخاصة بمكافحة إزالة الغابات (RDUE) محوراً رئيسياً آخر لنقاشات المؤتمر، إذ ينتقد الفاعلون في القطاع غياب الوضوح القانوني لهذه اللائحة، ويدعون إلى تبسيطها تفادياً لعرقلة مسار سلسلة صناعة الخشب برمتها. وقد بات المطلب المشترك اليوم هو وضع إطار تنظيمي متناسب وقابل للتطبيق على جميع حلقات هذه السلسلة الصناعية.
موعد جديد في 2026 لتقييم مسار التعافي
اختُتمت أشغال مؤتمر ISC لعام 2025 على وقع نبرة من الأمل، دون الانزلاق نحو التفاؤل المفرط. وسيكون الموعد المقبل، المقرر انعقاده في مدينة دبلن الإيرلندية خلال شهر أكتوبر 2026، فرصة لتقييم مدى تحقق الانتعاش المرتقب فعلياً. وإلى حين ذلك، يتعين على قطاع الأخشاب الصنوبرية مواصلة التكيف والابتكار والدفاع عن قدرته التنافسية، في ظل سياق تنظيمي وتجاري لا يزال يتسم بتعقيد كبير.
- تراجع الإنتاج الأوروبي للأخشاب الصنوبرية بنسبة 10% خلال الفترة 2022-2023
- توقعات باستقرار السوق ابتداءً من 2024-2025 وانتعاش محتمل في 2026
- المنتجون الأوروبيون يتمتعون بميزة تنافسية أمام كندا في السوق الأمريكية
- الصين تبقى تحت هيمنة الصادرات الروسية إلى حدود 2027
- منطقة الشرق الأوسط وشمال إفريقيا سوق واعدة لخشب الصنوبر النوردي
- ضرورة تبسيط اللائحة الأوروبية لمكافحة إزالة الغابات (RDUE)
- الموعد المقبل لمؤتمر ISC: دبلن، أكتوبر 2026

