
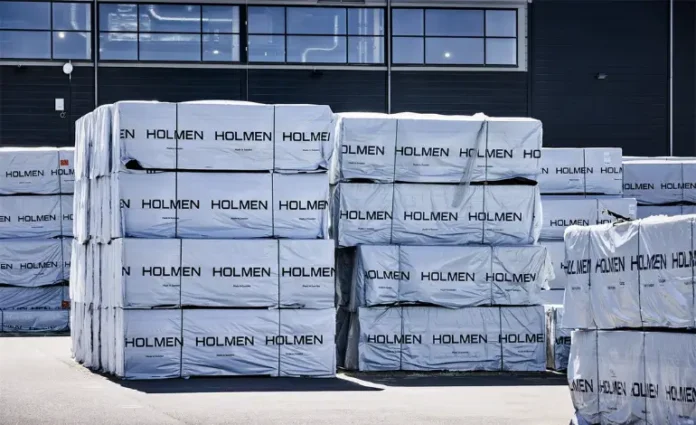

يواجه قطاع منتجات الخشب تداعيات خطيرة جراء تباطؤ الطلب في سوق البناء الأوروبي. وتُعد مجموعة Holmen السويدية نموذجاً بارزاً على هذا الواقع، إذ سجّلت شعبة الأخشاب لديها خسائر تشغيلية ملموسة، رغم استقرار أداء قسمي الكرتون والحراجة داخل المجموعة. ويُعزى هذا التراجع إلى مزيج من انخفاض أسعار البيع، وارتفاع تكاليف المواد الأولية، واستمرار ركود نشاط البناء في القارة الأوروبية، وهو ما يفرض ضغطاً متزايداً على القطاع ككل. تجدر الإشارة إلى أن المجموعة تحتل مكانة بارزة ضمن قائمة أكبر منتجي الأخشاب في العالم.
طلب مستمر في التراجع بقطاع البناء
يؤكد الربع الثالث من سنة 2025 هشاشة سوق البناء الأوروبي المستمرة. ففي كل من السويد وألمانيا وفنلندا، لا تزال معدلات استهلال المشاريع العقارية الجديدة ضعيفة، متأثرة بارتفاع أسعار الفائدة. وينعكس هذا الواقع الاقتصادي مباشرة على الطلب على أخشاب الهيكلة والأخشاب المنشورة والمنتجات الخشبية الهندسية.
وفي مجموعة Holmen، تجلى ضعف القطاع في تسجيل خسارة تشغيلية بلغت 91 مليون كرونة سويدية (SEK) لشعبة منتجات الخشب. فقد أدى انخفاض أسعار البيع بنسبة تراوحت بين 5% و10%، مقروناً باستهلاك قيمة المخزون وارتفاع كلفة جذوع الأخشاب، لا سيما في جنوب السويد، إلى تقليص هامش الربحية بشكل ملحوظ.
اختلال التوازن بين أسعار الخشب وتكلفة المواد الأولية
تجد مناشر الخشب الأوروبية، وخاصة في المناطق الشمالية، نفسها أمام صدمة مزدوجة: تراجع أسعار المنتجات النهائية من جهة، وثبات مرتفع في تكاليف جذوع الأخشاب من جهة أخرى. وفي هذا السياق، تتمكن الشركات المندمجة عمودياً مثل Holmen وSCA، المالكة لمساحات حراجية خاصة بها، من التكيف بشكل أفضل مع هذا الوضع، إذ تضمن أمن تموينها من المواد الأولية وتخفف من آثار تقلبات السوق.
في المقابل، تتحمل مناشر الخشب المستقلة العبء الأكبر لهذا الضغط على الهوامش الربحية. كما تحد وفرة الطاقة الإنتاجية الفائضة وارتفاع مستويات المخزون من آفاق الانتعاش، في حين يظل الإنتاج متباطئاً في المناطق ذات التكاليف الأعلى.
صادرات باهتة وهوامش ربحية تحت الضغط
لا تشكل أسواق التصدير سوى دعم محدود للقطاع في الوقت الراهن. فالكميات المصدرة نحو المملكة المتحدة وألمانيا وهولندا لا تزال معتدلة. أما الأسواق الناشئة، كدول شمال أفريقيا، فهي عاجزة عن استيعاب الفوائض الأوروبية المتراكمة.
وإذا كان تراجع أسعار الطاقة يخفف جزئياً من التكاليف الصناعية (التجفيف، التحويل)، فإنه في المقابل يؤثر سلباً على شعب الطاقات المتجددة، كما هو الحال في مجموعة Holmen، حيث لا تزال الربحية تحت الضغط في شمال السويد.
انتعاش مرهون بمسار أسعار الفائدة
تحافظ مجموعة Holmen على وضعية مالية متينة، تتسم بمستوى منخفض من المديونية وقدرة استثمارية محفوظة. غير أنه لا يُنتظر أي تحسن ملموس قبل استعادة الطلب على السكن قوته، وهو أمر يبقى مرهوناً إلى حد كبير بتخفيف السياسة النقدية في أوروبا وتراجع أسعار جذوع الأخشاب.
وعلى المدى القصير، يتوقع الخبراء استمرار صعوبة سوق الخشب حتى ربيع 2026. وسيتعين على الفاعلين في القطاع التكيف مع:
- طلب معتدل على مستوى القارة الأوروبية
- تباين كبير في التكاليف حسب المناطق الجغرافية
- ربحية لا تزال هشة وغير مستقرة
- ضغط مستمر ناتج عن ارتفاع أسعار الفائدة وتباطؤ قطاع البناء


